高阶化升级与内资接力 印制电路板行业的下一个十年
印制电路板(PCB)被誉为“电子产品之母”,其技术演进与产业变迁是观察全球电子工业格局的重要窗口。过去数十年,PCB产业经历了从欧美到日韩、再到中国台湾地区、最终向中国大陆转移的清晰路径。当前,在5G通信、人工智能、新能源汽车等新兴需求的驱动下,PCB行业正迎来以高阶化升级为核心的新一轮变革,而内资企业有望接棒主导下一个十年。
一、行业现状:需求分化与结构性增长
全球PCB市场规模总体保持稳健增长,但结构性变化显著。传统消费电子用板增长放缓,而高多层板、HDI(高密度互连板)、IC载板、高频高速板等高端产品需求旺盛。据行业研究数据,服务器、数据中心、汽车电子成为拉动高端PCB增长的主要引擎。尤其是在AI算力需求爆发背景下,高速多层板及高阶HDI供不应求,推动行业向更高密度、更高频率、更高可靠性方向演进。
二、高阶化升级:技术门槛与价值跃迁
高阶化是PCB行业未来十年的主旋律。其内涵包括:
- 线宽/层数极限突破:类载板(SLP)与任意层HDI技术使线路密度大幅提升,满足智能终端轻薄化与高集成度需求。
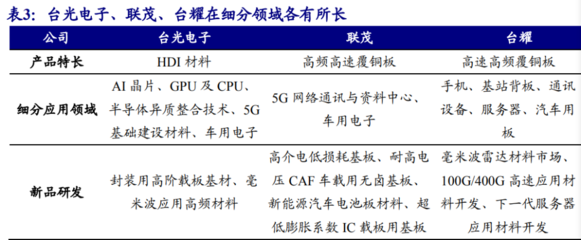
- 材料升级:高频高速覆铜板(CCL)向低介电常数、低损耗因子方向发展,以适应5G毫米波与高速串行传输。
- 封装基板国产化:IC载板作为芯片封装关键材料,技术壁垒极高,目前仍由日韩、中国台湾地区企业主导,但内资企业正加速突破,受益于半导体产业链自主可控需求。
- 智能制造与绿色制造:高阶产品对工艺稳定性要求严苛,推动PCB企业向自动化、数字化工厂转型,同时环保政策趋严倒逼绿色生产。
高阶化升级不仅带来产品单价与毛利率的提升,更意味着行业竞争从规模成本转向技术卡位,具备研发实力与客户认证壁垒的企业将获得超额收益。
三、内资接力:从规模扩张到技术追赶
中国大陆PCB产业在过去十年凭借成本优势与全球产能转移,已成长为全球最大生产基地。内资企业主要集中在中小批量板、普通多层板等中低端领域。随着行业高阶化升级,内资企业正经历从“量”到“质”的转变:
- 头部企业加大研发投入:深南电路、沪电股份、兴森科技等内资龙头在高频高速板、IC载板等领域取得阶段性突破,部分产品已进入全球头部客户供应链。
- 资本开支聚焦高端产能:内资PCB企业募投项目普遍投向HDI、高多层板及载板产线,产能结构逐步优化。
- 产业链协同深化:国产覆铜板、专用设备、化学药水等配套能力提升,为内资PCB企业高端化提供支撑。
- 客户粘性与认证壁垒:高阶产品认证周期长、替换成本高,内资企业一旦进入通信设备、服务器、汽车电子等优质客户体系,将形成较强护城河。
尽管在IC载板等尖端领域,内资企业与海外龙头仍有差距,但国产替代空间巨大,政策支持与下游需求共振下,内资企业有望在下一个十年实现从“跟随”到“并跑”的跨越。
四、挑战与机遇并存
内资PCB行业的高阶化之路并非坦途。一方面,面临海外企业专利与技术封锁、高端人才短缺、关键材料依赖进口等瓶颈;另一方面,全球宏观经济波动、地缘政治因素可能影响供应链稳定。但机遇同样显著:中国拥有全球最大的电子信息制造市场,5G基站、新能源汽车、AI服务器等需求全球领先,为内资企业提供了就近配套与快速迭代的优势;半导体产业链自主可控上升为国家战略,IC载板等关键环节获得政策与资金倾斜。
五、下一个十年的关键词
展望未来十年,印制电路板行业的竞争将聚焦于“高阶化”与“内资接力”两条主线。高阶化决定了行业价值天花板,内资接力则重塑全球竞争格局。对于内资企业而言,唯有持续高强度研发投入、深耕细分市场、绑定优质客户,方能在高阶化浪潮中实现赶超。下一个十年,中国PCB产业不仅要做大,更要做强——从全球制造基地迈向全球创新策源地,这正是内资接力的历史使命。
如若转载,请注明出处:http://www.csdqhlw.com/product/21.html
更新时间:2026-11-01 22:46:20